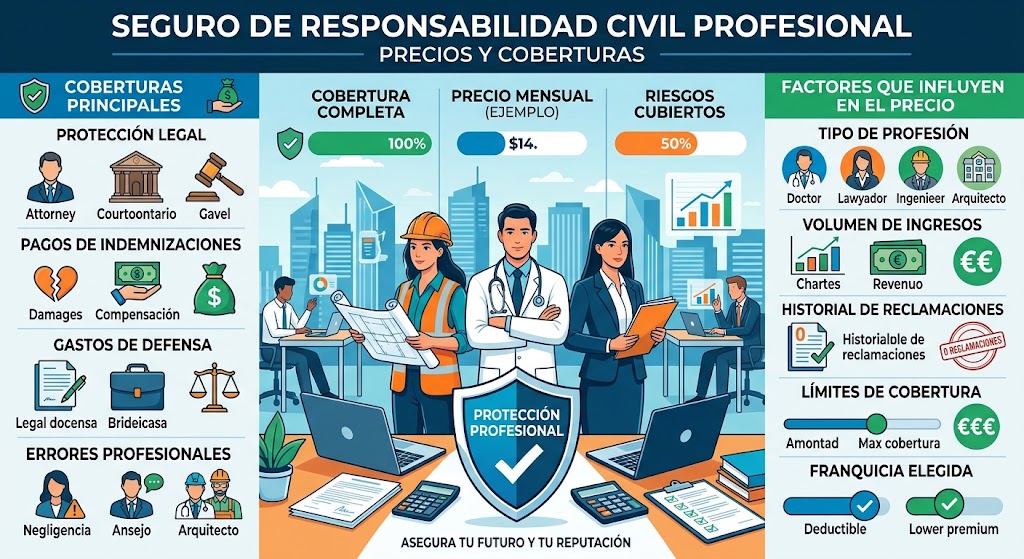
El seguro de responsabilidad civil profesional protege el patrimonio de profesionales y trabajadores independientes frente a determinados reclamos de clientes o terceros por errores, omisiones o actuaciones vinculadas con su actividad. El precio depende de la profesión, el límite de indemnización, la franquicia y las condiciones de la póliza.
Antes de contratar, conviene comparar algo más que el costo mensual: una póliza económica puede tener límites bajos, exclusiones importantes o condiciones que no se adapten a los riesgos reales de tu trabajo. En esta guía encontrarás qué cubre, cuánto puede costar, cómo pedir una cotización y qué revisar antes de firmar.
¿Qué es el seguro de responsabilidad civil profesional?
Es una póliza que puede cubrir las consecuencias económicas de determinados reclamos de terceros relacionados con el ejercicio profesional asegurado. Según el contrato, la compañía puede indemnizar al tercero perjudicado y asumir gastos de defensa dentro de los límites, condiciones y exclusiones establecidos.
Por ejemplo, un cliente podría reclamar a un consultor por un informe elaborado incorrectamente, a un contador por un error profesional o a un arquitecto por una omisión en la documentación de un proyecto. Que el reclamo esté cubierto dependerá de la actividad declarada, de la responsabilidad atribuida y de las condiciones concretas del seguro.
En Argentina, es importante distinguir la responsabilidad civil profesional de otras coberturas, como la responsabilidad civil comprensiva de un comercio, el seguro de mala praxis médica o la cobertura de accidentes personales. No son necesariamente intercambiables.
¿Cuánto cuesta un seguro de responsabilidad civil profesional?
La prima se calcula de acuerdo con el riesgo que representa la actividad y el alcance de la protección contratada. Por eso, dos profesionales que trabajan por cuenta propia pueden recibir cotizaciones muy diferentes, incluso si ambos facturan importes similares.
Profesionales independientes
La cotización puede depender de la especialidad, la experiencia declarada, el tipo de clientes y la suma asegurada solicitada.
Profesiones de mayor exposición
Las actividades con potenciales daños económicos o personales importantes pueden requerir límites superiores y condiciones específicas.
Estudios y empresas
Se pueden evaluar el número de profesionales, la facturación, los servicios prestados, los contratos y la extensión territorial de la actividad.
Ejemplos de límites de cobertura publicados
Los siguientes ejemplos sirven para entender cómo varían las sumas aseguradas disponibles. No son una cotización comercial ni garantizan que cualquier profesional pueda acceder a esas condiciones.
| Programa o entidad | Dato publicado | Qué tener en cuenta |
|---|---|---|
| CAUBA, programa para profesionales de arquitectura | Límite de $100.000.000 por profesional asegurado | Programa dirigido a matriculados que cumplan los requisitos correspondientes; verificar franquicia, vigencia y condiciones. |
| Agremiación Médica Platense / Colegio de Médicos, Distrito I | Actualización publicada en julio de 2026: $60.000.000 por evento, hasta tres eventos al año | Se trata de una cobertura vinculada a ese ámbito institucional, no de una tarifa universal para médicos. |
| FEMEBA, seguro de base para médicos | Publica información sobre primas mensuales según la suma asegurada elegida | Consultar el cuadro vigente y las condiciones directamente con la entidad. |
Fuentes: CAUBA: seguro de responsabilidad profesional, Agremiación Médica Platense y FEMEBA.
¿Cómo conseguir el precio exacto?
- Identifica la profesión y las tareas que deseas asegurar.
- Define el límite de cobertura que necesitas o que exige tu cliente, colegio o contrato.
- Solicita cotizaciones a distintas aseguradoras o productores asesores de seguros habilitados.
- Compara la prima total, la franquicia, los gastos de defensa y las exclusiones.
- Confirma por escrito la vigencia, el alcance territorial y el procedimiento de denuncia.
Para evitar comparar propuestas distintas como si fueran equivalentes, solicita que todas incluyan la misma suma asegurada y una descripción similar de la actividad cubierta.
¿Qué coberturas incluye?
El alcance depende del producto contratado. Entre las coberturas que pueden ofrecerse, según la profesión y las condiciones de la póliza, se encuentran las siguientes:
Errores y omisiones profesionales
Reclamos relacionados con errores, omisiones o negligencias atribuidas al trabajo profesional, cuando estén expresamente comprendidos en la cobertura.
Indemnizaciones a terceros
Importes que el asegurado deba pagar por responsabilidad cubierta, hasta el límite y de acuerdo con las condiciones del contrato.
Defensa jurídica
Gastos de defensa o asistencia legal cuando la póliza lo contemple. Revisa los límites específicos y si se descuentan de la suma asegurada.
Extensiones adicionales
Algunas pólizas incluyen extensiones como responsabilidad extracontractual o restauración de documentos, sujetas a límites propios.
Por ejemplo, La Perseverancia Seguros publica coberturas de responsabilidad civil profesional para productores asesores de seguros (PAS) y para determinados oficios y actividades. Las coberturas adicionales y exclusiones no son iguales en todas sus modalidades. Puedes consultar su página de responsabilidad civil profesional.
¿Qué no suele cubrir el seguro?
Las exclusiones exactas varían según la póliza. Entre las limitaciones que conviene revisar se encuentran:
- Conductas intencionales o fraudulentas: los actos dolosos, deshonestos o deliberados suelen estar excluidos.
- Reclamos anteriores: las circunstancias conocidas antes de contratar pueden quedar fuera de cobertura.
- Actividades no declaradas: una tarea que no figure en la póliza puede no estar amparada.
- Responsabilidad contractual específica: algunas pólizas excluyen obligaciones asumidas por contrato que excedan la responsabilidad legal cubierta.
- Multas y sanciones: no debe suponerse que están cubiertas; hay que comprobar las condiciones y la normativa aplicable.
- Daños de otro tipo de seguro: lesiones laborales, daños a bienes propios o riesgos de un establecimiento pueden necesitar coberturas diferentes.
Seguros de responsabilidad profesional según la actividad
1. Médicos y profesionales de la salud
Conviene evaluar la especialidad, las prácticas realizadas, la suma asegurada por evento y el límite anual agregado. También es importante verificar si la defensa legal está incluida y cómo se gestionan los reclamos relacionados con hechos ocurridos durante la vigencia de la póliza.
2. Contadores y asesores impositivos
Los riesgos pueden relacionarse con errores en informes, liquidaciones, presentaciones o asesoramiento. Antes de contratar, confirma que la descripción de la actividad incluya los servicios que efectivamente prestas y revisa si existen exclusiones por sanciones o compromisos contractuales.
3. Abogados
La cobertura debe analizarse en función de la práctica profesional, el tipo de clientes y los posibles reclamos por errores u omisiones. Es necesario comprobar los gastos de defensa, la franquicia y el tratamiento de reclamaciones conocidas antes de la contratación.
4. Arquitectos e ingenieros
Los proyectos, la dirección de obra, los cálculos y la documentación técnica pueden presentar riesgos distintos. Verifica si la póliza cubre la actividad específica y si se requieren coberturas complementarias para daños materiales, construcción o responsabilidad contractual.
5. Consultores, diseñadores y profesionales tecnológicos
Los reclamos pueden surgir de informes, implementaciones, recomendaciones o entregables que no cumplen lo acordado. Según la actividad, puede ser necesario evaluar también seguros de responsabilidad tecnológica, ciberseguridad o protección frente a pérdidas de datos.
6. Productores asesores de seguros y otros intermediarios
Es importante que la póliza contemple expresamente la actividad de intermediación y sus riesgos particulares. Algunas aseguradoras ofrecen productos específicos, con requisitos de matrícula y extensiones adicionales sujetas a condiciones.
Comparativa de opciones para contratar en Argentina
| Opción | Para quién puede ser útil | Qué verificar |
|---|---|---|
| La Perseverancia Seguros | PAS, profesionales y determinadas actividades u oficios | Modalidad disponible, actividades aceptadas, límites y exclusiones. |
| Sancor Seguros a través de FEMEBA | Médicos que puedan acceder al programa institucional | Requisitos de afiliación o acceso, prima mensual y suma asegurada vigente. |
| Programas de colegios profesionales | Matriculados en entidades con convenios de cobertura | Elegibilidad, límites individuales y agregados, franquicia y alcance territorial. |
| Productor asesor de seguros habilitado | Profesionales independientes y empresas que necesitan comparar alternativas | Que las propuestas sean comparables y que la compañía esté autorizada a operar. |
Estas opciones son puntos de partida para pedir información, no una clasificación de las pólizas más baratas ni una garantía de que todas cubran cualquier profesión. Puedes consultar directamente las condiciones de La Perseverancia Seguros y los programas de tu colegio o asociación profesional.
Simulador orientativo para comparar presupuestos
Utiliza esta herramienta para ordenar las cotizaciones que recibas. No calcula la prima real de una aseguradora: sirve para registrar el presupuesto mensual, estimar el costo anual y comparar dos propuestas.
Calculá el costo anual estimado
El cálculo multiplica la prima y los cargos mensuales por 12. No contempla aumentos futuros, impuestos adicionales no incluidos en los datos, ni cambios en las condiciones de pago.
Cómo elegir la suma asegurada
La suma asegurada es el límite máximo que la compañía pagará conforme al contrato. Elegirla únicamente por el precio puede dejar al profesional expuesto a una parte importante de un reclamo.
- Considera el valor de los proyectos o servicios que prestas y el daño económico potencial que podría generar un error.
- Revisa los requisitos establecidos por tus clientes, contratos, colegio profesional o normativa aplicable.
- Comprueba si el límite es por reclamo, por evento o un agregado anual para todos los reclamos.
- Pregunta si los gastos de defensa se encuentran dentro de la suma asegurada o tienen un límite separado.
- Analiza la franquicia o deducible que deberás asumir en cada siniestro.
Qué revisar antes de firmar la póliza
- La profesión y todas las actividades que efectivamente realizas están declaradas.
- La suma asegurada responde al riesgo y a los requisitos contractuales.
- La póliza explica cuándo comienza y termina la cobertura.
- Entiendes si se cubren reclamos presentados durante la vigencia, hechos ocurridos durante ella o ambos bajo condiciones específicas.
- Conoces las reglas para notificar circunstancias que puedan derivar en un reclamo.
- La franquicia, los gastos legales y los sublímites están claramente identificados.
- Las exclusiones no dejan sin cobertura una parte central de tu trabajo.
- Has confirmado la autorización de la aseguradora y consultado las condiciones contractuales.
En Argentina, puedes consultar información y normativa del sector en la Superintendencia de Seguros de la Nación (SSN). La regulación y las condiciones aprobadas pueden variar según el tipo de seguro; lee siempre el texto aplicable a tu póliza.
Preguntas frecuentes
¿Cuánto cuesta un seguro de responsabilidad civil profesional en Argentina?
El precio depende de la profesión, la suma asegurada, la franquicia, el historial de reclamos y las condiciones de la compañía. Para conocer el costo real, solicita una cotización personalizada y confirma cuánto pagarás por mes y por año.
¿Es obligatorio contratar este seguro?
No existe una única respuesta para todas las profesiones y situaciones. La obligación puede depender de la actividad, la jurisdicción, los requisitos de una entidad profesional o las condiciones de un contrato. Consulta la normativa que se aplica a tu caso.
¿El seguro cubre errores cometidos sin intención?
Puede cubrir determinados errores u omisiones profesionales si están incluidos en la póliza y se cumplen sus condiciones. La cobertura no es automática: revisa la definición de actividad asegurada y las exclusiones.
¿Incluye los gastos de abogados?
Algunas pólizas incluyen defensa jurídica o gastos legales dentro de ciertos límites. Comprueba si esos gastos reducen la suma asegurada, si existe un sublímite y cómo debes comunicar el reclamo.
¿Puedo contratarlo si trabajo como monotributista?
La posibilidad de contratar depende de la actividad y de los requisitos de la aseguradora. Informa correctamente tu situación y solicita que la póliza identifique los servicios profesionales que prestas.
¿Qué diferencia hay entre responsabilidad civil profesional y mala praxis?
La responsabilidad civil profesional es una categoría amplia que puede abarcar distintas actividades. La mala praxis suele referirse a reclamos vinculados con la atención sanitaria. Un profesional de la salud debe verificar que la cobertura contratada contemple expresamente su especialidad y sus riesgos.
¿Qué hago si recibo una carta documento o una demanda?
Comunícate cuanto antes con la aseguradora siguiendo el procedimiento de la póliza, conserva toda la documentación y solicita asesoramiento legal. No admitas responsabilidad ni acuerdes pagos en nombre de la compañía sin revisar las obligaciones y condiciones del contrato.
Conclusión: compara el precio y la cobertura real
El mejor seguro de responsabilidad civil profesional no siempre es el más barato, sino el que se adapta a los riesgos de tu actividad, ofrece un límite suficiente y establece con claridad cómo se gestionan los reclamos y los gastos de defensa.
Antes de contratar, solicita al menos tres presupuestos comparables, verifica las exclusiones y confirma la vigencia de las condiciones. Si perteneces a un colegio o asociación profesional, consulta si existe un programa colectivo y compáralo con las alternativas individuales del mercado.
Contenido informativo para Argentina. No constituye asesoramiento legal ni una oferta de seguro. Las coberturas, los precios y los requisitos deben confirmarse con la aseguradora o el productor asesor habilitado.