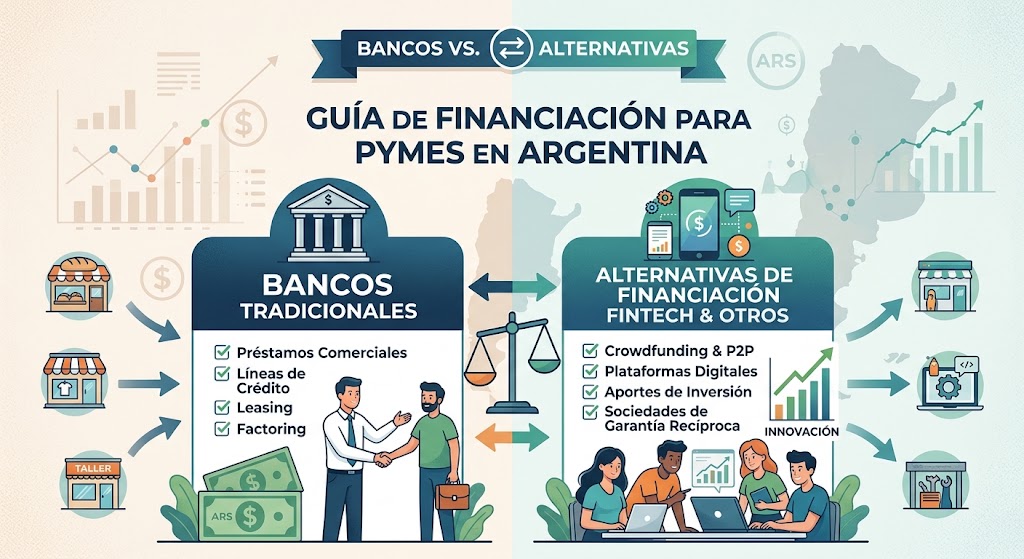
Conseguir créditos para pymes en Argentina puede ser fundamental para comprar mercadería, pagar proveedores, incorporar maquinaria o financiar una expansión comercial. Sin embargo, elegir un préstamo empresarial requiere comparar tasas de interés, plazos, garantías, requisitos y costos financieros.
Existen alternativas en bancos públicos y privados, préstamos con aval de Sociedades de Garantía Recíproca (SGR), descuento de cheques electrónicos, financiación de proveedores y programas de crédito productivo. Cada opción responde a necesidades diferentes y puede tener condiciones particulares.
En esta guía vas a conocer qué bancos ofrecen financiación para pequeñas y medianas empresas, cómo comparar las principales alternativas y qué documentación preparar para solicitar un préstamo. También encontrarás una calculadora orientativa de cuotas para estimar cuánto podría costar un crédito según el importe, la tasa y el plazo.
¿Qué son los créditos para pymes y para qué sirven?
Los créditos para pequeñas y medianas empresas son instrumentos de financiación destinados a cubrir necesidades operativas o inversiones de un negocio. Pueden utilizarse para comprar insumos, financiar el inventario, pagar salarios, ampliar instalaciones, adquirir equipamiento o sostener el crecimiento de las ventas.
En Argentina, las condiciones de acceso dependen de la situación financiera de la empresa, su actividad, la documentación presentada, la calificación crediticia y las políticas de cada entidad.
Antes de solicitar un préstamo, conviene identificar el destino del dinero y el plazo en el que la inversión generará ingresos. Financiar una compra que se recupera en pocos meses puede requerir una solución diferente de la necesaria para adquirir una máquina que se utilizará durante varios años.
Tipos de financiación para pequeñas y medianas empresas
Capital de trabajo
Permite financiar mercadería, materias primas, salarios y gastos operativos. Es útil cuando el negocio necesita liquidez mientras espera cobrar sus ventas.
Inversión productiva
Se destina a maquinaria, equipamiento, instalaciones y proyectos de ampliación. Conviene evaluar plazos acordes con la vida útil de la inversión.
Descuento de cheques y ECHEQ
Permite anticipar el cobro de cheques propios o de terceros que cumplan las condiciones del producto, a cambio de intereses y posibles gastos.
Acuerdo en cuenta corriente
Ofrece liquidez de corto plazo para cubrir desfases temporales de caja. Los intereses y las condiciones dependen del acuerdo aprobado.
Créditos con aval de SGR
Una Sociedad de Garantía Recíproca puede avalar a la pyme para facilitar el acceso a financiación, sujeto a evaluación y al costo de la garantía.
Leasing y financiación de equipos
Son alternativas para adquirir o utilizar determinados bienes productivos mediante contratos específicos, con condiciones distintas de las de un préstamo tradicional.
Comparativa de bancos que ofrecen créditos para pymes en Argentina
Para elegir una entidad, compará los productos disponibles para tu tipo de empresa y el destino del préstamo. Los siguientes bancos publican información sobre financiación empresarial en sus canales oficiales.
Banco Nación
Publica alternativas para capital de trabajo, inversión productiva, descuento de documentos y financiación para empresas que cumplan las condiciones de cada línea.
Algunas propuestas están vinculadas a la operatoria habitual de clientes y a su calificación crediticia.
Banco Provincia
Podés consultar sus productos para empresas y verificar si existen líneas de inversión o programas con condiciones específicas para tu actividad y ubicación.
Santander Argentina
Ofrece soluciones empresariales como préstamos comerciales, adelanto de ECHEQ, acuerdos en cuenta corriente y financiación con aval de SGR.
La disponibilidad depende de la calificación, los requisitos del producto y las condiciones vigentes.
BBVA Argentina
Permite consultar alternativas de crédito para pymes y dispone de un proceso de simulación para determinados perfiles y productos.
Verificá las condiciones de acceso, la documentación y la vigencia de las promociones.
Banco Galicia
Podés incluir sus productos para empresas en la comparación de préstamos, herramientas de pagos y alternativas para administrar el capital de trabajo.
Banco Macro
Consultá las opciones de financiación para negocios y empresas, además de posibles programas productivos de alcance provincial.
Esta comparación es una guía de entidades para investigar, no una clasificación de las más económicas. Para determinar qué banco te conviene, solicitá cotizaciones para el mismo importe, plazo y destino, y compará el costo total de cada propuesta.
Tabla comparativa de alternativas de financiación para pymes
| Alternativa | Uso principal | Plazo habitual según producto | Qué revisar |
|---|---|---|---|
| Préstamo bancario para capital de trabajo | Mercadería, proveedores y gastos operativos. | Corto o mediano plazo. | Tasa, cuota, garantías y costo total. |
| Crédito para inversión | Maquinaria, instalaciones y expansión. | Mediano o largo plazo. | Plazo, período de gracia y destino admitido. |
| Descuento de ECHEQ | Anticipar cobros futuros. | Hasta el vencimiento del documento. | Intereses descontados, gastos y riesgo de rechazo. |
| Acuerdo en cuenta corriente | Desfases temporales de caja. | Corto plazo. | Tasa, límite aprobado y fecha de cancelación. |
| Préstamo con aval de SGR | Capital de trabajo o inversión, según la línea. | Depende del préstamo garantizado. | Costo del aval, garantías y requisitos de la SGR. |
| Leasing | Uso o adquisición de determinados bienes productivos. | Según el contrato. | Cánones, opción de compra y costos contractuales. |
| Financiación de proveedores | Compra de mercadería e insumos. | Según el acuerdo comercial. | Descuentos por pago anticipado y costo implícito. |
¿Qué alternativa conviene según la necesidad de tu pyme?
Si necesitás dinero para pagar proveedores
Compará un préstamo para capital de trabajo con el descuento de cheques, el crédito comercial de tus proveedores y otras alternativas de corto plazo. Si tenés ventas a plazo, analizá cuándo vas a cobrar y si el vencimiento de la financiación coincide con esos ingresos.
Si querés comprar maquinaria o ampliar el negocio
Evaluá líneas de inversión productiva, financiación específica para equipamiento y leasing. El plazo debe guardar relación con el tiempo que el activo necesita para generar ingresos. También es importante confirmar si la línea admite bienes nuevos, usados o importados.
Si el banco te pide garantías
Consultá si podés acceder a un aval de una Sociedad de Garantía Recíproca. La SGR evalúa la empresa y, si aprueba la solicitud, puede respaldar la obligación ante el financiador. El aval no elimina el riesgo de endeudamiento ni garantiza la aprobación del préstamo.
Si necesitás liquidez durante pocos días
Un acuerdo en cuenta corriente o el descuento de un documento próximo a vencer puede ser más adecuado que contratar un préstamo de varios años. Compará el costo efectivo de utilizar cada alternativa durante el período que realmente necesitás.
Cómo comparar las tasas de los créditos para pymes
La tasa de interés anunciada no es suficiente para determinar el costo real de un préstamo. Antes de firmar, solicitá una simulación con todos los cargos incluidos y revisá estos indicadores:
- Tasa Nominal Anual (TNA): representa la tasa nominal anual, pero no refleja por sí sola todos los gastos de financiación.
- Tasa Efectiva Anual (TEA): contempla la capitalización de intereses bajo los supuestos correspondientes.
- Costo Financiero Total (CFT): revisá qué intereses, comisiones, impuestos y demás cargos se incorporan al indicador informado para la operación.
- Tasa fija o variable: una tasa fija brinda previsibilidad sobre el componente de interés, mientras que una variable puede cambiar de acuerdo con el índice o las condiciones pactadas.
- Sistema de amortización: verificá cómo se distribuyen el capital y los intereses en las cuotas.
- Garantías y gastos: contemplá los costos de avales, seguros, tasaciones y otros requisitos, cuando correspondan.
- Importe neto recibido: comprobá cuánto dinero quedará disponible después de las deducciones iniciales.
Calculadora de cuotas para créditos de pymes
Utilizá esta herramienta para estimar la cuota de un préstamo con tasa nominal anual fija y pagos mensuales constantes. Podés modificar los datos para comparar distintos importes, tasas y plazos.
El cálculo supone una tasa fija, una tasa mensual igual a la TNA dividida por 12 y cuotas constantes. No incluye comisiones, impuestos, seguros, avales ni otros gastos. No representa una oferta bancaria.
Ejemplo de financiación para una pequeña empresa
Imaginá que una pyme necesita $10.000.000 para comprar mercadería y cubrir gastos operativos. Evalúa un préstamo con una TNA del 50% y un plazo de 24 meses.
Con los supuestos de la calculadora, la cuota mensual estimada sería de aproximadamente $659.000, sin incluir costos adicionales. El importe real dependerá del sistema de amortización, las condiciones contractuales y los cargos aplicables.
Antes de aceptar, la empresa debería comprobar que el margen generado por las ventas permita afrontar las cuotas y los demás gastos. También conviene comparar el préstamo con una línea de capital de trabajo, la financiación de proveedores y cualquier alternativa disponible que tenga un costo menor para el mismo período.
Este ejemplo es ilustrativo: no refleja una oferta vigente de ningún banco ni garantiza que una empresa pueda obtener esa tasa o plazo.
Requisitos para solicitar un crédito pyme en Argentina
Los bancos evalúan la capacidad de devolución y el riesgo de cada solicitante. Aunque los requisitos cambian según el producto, pueden incluir:
- CUIT y constancias de inscripción fiscal.
- Certificado MiPyME vigente, cuando lo exija la línea.
- DNI de titulares, representantes y garantes, según corresponda.
- Documentación societaria y poderes de representación, si se trata de una sociedad.
- Estados contables, declaraciones fiscales y documentación económica.
- Información sobre ventas, ingresos, deudas vigentes y flujo de caja.
- Detalle del destino del dinero y presupuesto de la inversión, cuando corresponda.
- Garantías personales, reales o de una SGR, si la entidad las solicita.
Preparar la documentación con anticipación ayuda a agilizar el análisis. Sin embargo, la presentación de todos los documentos no asegura la aprobación: cada entidad realiza su propia evaluación crediticia.
Certificado MiPyME: por qué puede ser importante
El Certificado MiPyME acredita que una empresa cumple los parámetros establecidos para ser considerada micro, pequeña o mediana empresa, según la normativa aplicable. Puede ser un requisito para acceder a determinadas líneas de crédito, beneficios o programas productivos.
La clasificación depende de criterios que pueden incluir la actividad, las ventas, el personal y otros parámetros vigentes. Verificá los requisitos y el procedimiento de solicitud o renovación en los canales oficiales.
Consultar información oficial sobre el registro y Certificado MiPyME.
Alternativas de financiación fuera de los préstamos bancarios
Sociedades de Garantía Recíproca
Podés consultar una SGR para evaluar si tu empresa puede obtener un aval que facilite el acceso a crédito bancario o al mercado de capitales.
Mercado de capitales
Según el tamaño y las características de la empresa, existen instrumentos como cheques de pago diferido, pagarés y otros mecanismos de financiación sujetos a sus requisitos.
Financiación de proveedores
Negociar plazos de pago puede ayudar a administrar el capital de trabajo. Compará el costo implícito con el descuento que obtendrías pagando al contado.
Programas provinciales
Algunas jurisdicciones publican líneas productivas con bonificaciones de tasa o condiciones especiales. La disponibilidad depende de la provincia, el sector y el cupo vigente.
Para investigar programas públicos, consultá también el sitio oficial de tu provincia y las entidades que administran las líneas. No asumas que una tasa anunciada en una campaña anterior continúa vigente ni que el presupuesto disponible sigue abierto.
Cómo mejorar las posibilidades de aprobación
- Ordená la información financiera: prepará los balances, las declaraciones y los movimientos que solicite la entidad.
- Definí el destino del crédito: explicá cuánto necesitás y cómo se utilizarán los fondos.
- Prepará un flujo de caja: estimá ingresos, gastos, vencimientos y capacidad de pago durante todo el plazo.
- Revisá las deudas existentes: evaluá cómo las obligaciones actuales afectan tu capacidad de asumir un nuevo préstamo.
- Consultá diferentes entidades: pedí propuestas comparables en importe, plazo, garantías y modalidad de tasa.
- Evaluá los avales disponibles: si no contás con garantías suficientes, consultá las condiciones de una SGR.
- Leé el contrato: verificá las condiciones de desembolso, los vencimientos, los cargos y las consecuencias de un atraso.
Preguntas frecuentes sobre créditos para pymes
¿Qué banco ofrece los créditos más baratos para pymes?
No existe una entidad que sea siempre la más económica para todas las empresas. Las tasas dependen de la calificación, el destino, el plazo, las garantías y las promociones vigentes. Solicitá varias cotizaciones y compará el costo financiero total de cada operación.
¿Una pyme puede obtener financiación sin garantías?
Depende del producto y de la evaluación de la entidad. Algunos préstamos pueden aprobarse según la calificación crediticia, mientras que otros requieren garantías. Consultá si existe una alternativa con aval de SGR u otro mecanismo de respaldo.
¿Puedo solicitar un crédito si mi empresa es nueva?
Es posible consultar las opciones para emprendimientos recientes, pero los requisitos varían. El banco puede considerar la antigüedad, los ingresos, la documentación, las garantías y la capacidad prevista de devolución.
¿Qué es un préstamo para capital de trabajo?
Es una financiación destinada a cubrir necesidades operativas, como mercadería, materias primas, salarios y pagos a proveedores. El plazo debe adaptarse al ciclo de cobros y pagos de la empresa.
¿Qué es un crédito con aval de una SGR?
Es una operación en la que una Sociedad de Garantía Recíproca garantiza el cumplimiento de determinadas obligaciones de la pyme ante el financiador. La empresa debe superar la evaluación correspondiente y considerar el costo y los requisitos del aval.
¿Qué diferencia hay entre una tasa fija y una variable?
Una tasa fija mantiene la tasa de interés pactada durante el período establecido en el contrato. Una tasa variable puede modificarse según el índice de referencia o las condiciones previstas. Compará el costo inicial y los riesgos de variación.
¿Puedo usar un crédito pyme para pagar deudas anteriores?
Depende del destino autorizado por la línea. Algunos productos permiten determinados usos de capital de trabajo, mientras que otros excluyen la refinanciación de obligaciones previas. Confirmá esta condición antes de solicitar el préstamo.
¿Dónde puedo comparar información oficial sobre créditos?
Consultá los sitios oficiales de los bancos, el Banco Central de la República Argentina y los organismos públicos que administran programas productivos. Podés comenzar por el BCRA y por las páginas de financiación empresarial enlazadas en esta guía.
Conclusión: compará bancos y alternativas antes de financiar tu pyme
Los créditos para pymes en Argentina pueden ayudar a sostener las operaciones, financiar compras y concretar proyectos de inversión. Sin embargo, elegir una alternativa adecuada requiere conocer el destino del dinero, el plazo de recuperación y la capacidad de pago de la empresa.
Compará las propuestas de Banco Nación, Banco Provincia, Santander, BBVA, Galicia y Macro, y evaluá también los avales de SGR, el descuento de cheques, el leasing, la financiación de proveedores y los programas provinciales disponibles.
Antes de firmar, verificá el costo financiero total, las garantías, las comisiones, el sistema de amortización y las condiciones de cancelación. Una decisión basada en datos actualizados y un flujo de caja realista puede ayudar a financiar el crecimiento sin comprometer la estabilidad financiera del negocio.