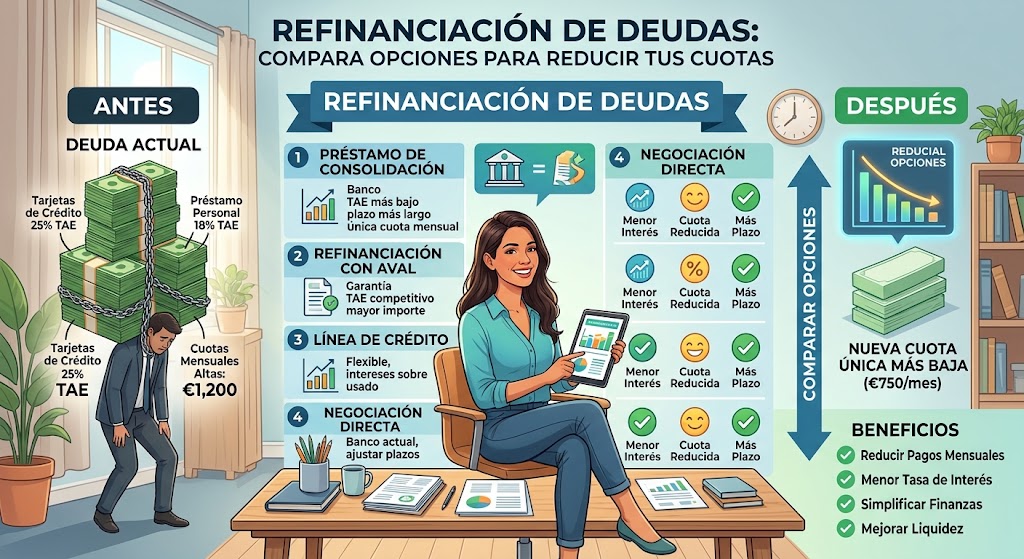
¿Las cuotas de tus préstamos y tarjetas de crédito consumen gran parte de tus ingresos? La refinanciación de deudas puede ayudarte a reorganizar tus pagos, reducir el importe mensual y recuperar el control de tu presupuesto.
En Argentina existen distintas alternativas, como negociar directamente con el banco, consolidar préstamos, refinanciar el saldo de una tarjeta o buscar un crédito personal con mejores condiciones. Sin embargo, una cuota más baja no siempre significa pagar menos: el plazo, los intereses y los gastos adicionales también importan.
Antes de solicitar una nueva financiación, conviene comparar el costo total de cada propuesta y comprobar si la cuota resultante se adapta a tus ingresos. En esta guía encontrarás las principales opciones para refinanciar deudas en Argentina, los criterios para comparar ofertas y una calculadora orientativa para estimar cuotas mensuales.
¿Qué es la refinanciación de deudas y cómo funciona?
La refinanciación de deudas consiste en modificar las condiciones de una obligación financiera para facilitar su devolución. Según el acuerdo con la entidad acreedora, puede implicar extender el plazo de pago, cambiar el importe de las cuotas, reorganizar los vencimientos o establecer un nuevo plan de amortización.
Por ejemplo, una persona que paga tres préstamos y el saldo de una tarjeta puede tener dificultades para cubrir todos los vencimientos. Si una entidad ofrece una alternativa que permite cancelar esas obligaciones y sustituirlas por un único préstamo, el titular podría pasar a tener una sola cuota mensual.
El resultado dependerá de la tasa aplicada, los gastos de contratación, el plazo y las condiciones de las deudas originales. Por eso, es importante distinguir entre reducir la cuota mensual y reducir el costo total de la deuda.
Opciones para refinanciar deudas en Argentina
1. Refinanciar con tu banco
Podés solicitar una revisión de las condiciones de tus préstamos o consultar si existe un plan de regularización para cuotas atrasadas.
Ventaja: permite negociar con la entidad que ya conoce tu historial.
2. Consolidar varias deudas
Consiste en utilizar un nuevo crédito para cancelar varias obligaciones y sustituirlas por un pago mensual.
Ventaja: simplifica los vencimientos y facilita el control del presupuesto.
3. Refinanciar la tarjeta
Podés consultar las alternativas que ofrece el emisor para financiar el saldo de la tarjeta de crédito.
Ventaja: puede ayudar a ordenar un saldo difícil de cancelar de una sola vez.
4. Solicitar un préstamo personal
Un préstamo nuevo puede servir para cancelar obligaciones anteriores si sus condiciones son realmente más convenientes.
Ventaja: permite comparar distintas ofertas de financiación.
5. Negociar un plan de pagos
Si existen atrasos, podés contactar al acreedor para consultar por una reestructuración, un acuerdo de pago o una alternativa de regularización.
Ventaja: evita asumir automáticamente una nueva deuda para pagar la anterior.
6. Evaluar la cancelación anticipada
Si disponés de ahorros, compará el costo de mantener la deuda con el importe necesario para cancelarla, incluidos los cargos que correspondan.
Ventaja: podrías reducir intereses futuros, según las condiciones contractuales.
Comparativa de alternativas para reducir tus cuotas
La mejor opción depende del tipo de deuda, la situación de tus ingresos y las condiciones que puedas obtener. Esta tabla resume qué conviene analizar en cada alternativa.
| Alternativa | Cuándo considerarla | Qué comparar | Riesgo principal |
|---|---|---|---|
| Refinanciación bancaria | Cuando la cuota actual resulta difícil de pagar. | Tasa, plazo y costo total. | Acumular más intereses al extender el plazo. |
| Consolidación de deudas | Cuando existen varias obligaciones simultáneas. | Costo del nuevo crédito y gastos de cancelación. | Terminar pagando más por una cuota aparentemente menor. |
| Plan de tarjeta de crédito | Cuando no es posible cancelar el saldo completo. | Intereses, comisiones y número de cuotas. | Seguir utilizando la tarjeta y aumentar el saldo. |
| Préstamo personal | Cuando existe una oferta competitiva para cancelar otras deudas. | CFTEA, importe neto recibido y total a devolver. | Contratar una tasa elevada o asumir gastos adicionales. |
| Acuerdo con el acreedor | Cuando hay atrasos o riesgo de incumplimiento. | Condiciones escritas, intereses y consecuencias del acuerdo. | Aceptar condiciones que no se pueden cumplir. |
Cómo comparar tasas de interés y costo financiero
Uno de los errores más frecuentes al buscar refinanciación es elegir la oferta con la cuota más baja sin revisar cuánto dinero habrá que devolver al final.
Para evaluar un préstamo en Argentina, prestá especial atención a los siguientes indicadores:
- Tasa Nominal Anual (TNA): expresa la tasa nominal anual de interés. No refleja por sí sola todos los costos del préstamo.
- Tasa Efectiva Anual (TEA): contempla la capitalización de intereses según las condiciones utilizadas para calcularla.
- Costo Financiero Total Efectivo Anual (CFTEA): es un indicador central para comparar el costo de financiación, porque incorpora intereses y los cargos computables aplicables a la operación.
- Plazo de devolución: un mayor número de cuotas puede reducir el pago mensual, pero aumentar el costo acumulado.
- Comisiones y seguros: verificá cuáles corresponden, cómo se calculan y si están incluidos en el importe informado.
- Importe total a devolver: pedí el detalle de todas las cuotas y los cargos previstos durante la vigencia del préstamo.
Calculadora de refinanciación de deudas
Usá esta calculadora para estimar la cuota mensual de un préstamo con sistema de cuotas fijas. Podés modificar el importe, la tasa nominal anual y el plazo para evaluar distintos escenarios.
La simulación supone una tasa nominal fija, pagos mensuales y cuotas constantes. No incorpora impuestos, seguros, comisiones ni otros gastos. No constituye una oferta de crédito.
Ejemplo: ¿conviene refinanciar para pagar una cuota menor?
Imaginá que tenés varias obligaciones financieras por un total de $2.000.000 y analizás un nuevo préstamo para consolidarlas. Una entidad te ofrece una tasa nominal anual del 60% y un plazo de 24 meses.
Bajo los supuestos de la calculadora anterior, la cuota estimada sería de aproximadamente $118.000 mensuales, antes de gastos adicionales. El importe real dependerá de las condiciones de la oferta.
Si actualmente destinás una suma mayor al pago de tus obligaciones, la nueva cuota podría darte más margen mensual. Sin embargo, para saber si realmente conviene, debés comparar el costo total de las deudas actuales con el total que pagarías por el nuevo préstamo, incluyendo cualquier cargo por cancelación anticipada.
Además, si las deudas originales tienen tasas variables, punitorios o cuotas pendientes con condiciones especiales, la comparación debe contemplar esas diferencias.
¿Cómo elegir el mejor préstamo para cancelar deudas?
Antes de aceptar una propuesta de refinanciación, seguí estos pasos:
- Calculá tu deuda total. Sumá los saldos pendientes, los intereses y los cargos que correspondan.
- Revisá tus ingresos y gastos. Determiná cuánto podés destinar al pago mensual sin comprometer gastos esenciales.
- Solicitá varias cotizaciones. Consultá tu banco y otras entidades financieras autorizadas.
- Pedí las condiciones por escrito. Verificá el importe neto del préstamo, la tasa, el CFTEA, las cuotas y los gastos adicionales.
- Compará el total a devolver. No te limites a la primera cuota ni a la publicidad de una tasa promocional.
- Confirmá cómo se cancelarán las deudas anteriores. Si contratás un crédito de consolidación, comprobá que los saldos originales queden efectivamente cancelados.
- Dejá de generar nuevos saldos. Ajustá el presupuesto para evitar que las tarjetas y los préstamos vuelvan a acumularse.
¿Dónde consultar opciones de refinanciación en Argentina?
Podés comenzar por los canales oficiales de las entidades donde tenés tus deudas y comparar sus propuestas con las de otras instituciones financieras.
Banco Central de la República Argentina
Consultá información institucional, normativa y herramientas para usuarios de servicios financieros.
Banco Nación
Revisá los productos y las condiciones de financiación disponibles directamente en la entidad.
Banco Provincia
Consultá las líneas de crédito vigentes y los requisitos aplicables a tu perfil.
La disponibilidad de préstamos, las tasas y los requisitos pueden cambiar. Que una entidad ofrezca préstamos personales no significa necesariamente que tenga una línea específica para consolidar deudas o que vayas a ser aprobado.
Antes de contratar, verificá que la institución y el canal de solicitud sean legítimos. Desconfiá de quienes prometen aprobación garantizada o exigen transferencias anticipadas a cuentas personales para liberar un préstamo.
¿Qué hacer si ya tenés cuotas atrasadas?
Si no podés cumplir con los vencimientos actuales, actuar pronto puede ampliar las posibilidades de negociar una solución. No esperes a acumular más intereses sin comunicarte con el acreedor.
- Contactá a la entidad y explicá tu capacidad de pago actual.
- Solicitá una propuesta formal de regularización o refinanciación.
- Pedí un detalle de capital, intereses, cargos y posibles punitorios.
- Verificá cómo afectará el acuerdo a los vencimientos y a tu situación crediticia.
- No aceptes una cuota que no puedas mantener de forma realista.
Si necesitás orientación o querés presentar un reclamo por un servicio financiero, podés consultar los canales de atención al usuario del BCRA y los organismos de defensa del consumidor que correspondan a tu situación.
Errores que debés evitar al refinanciar tus deudas
Elegir solo por la cuota
Una cuota menor puede ocultar un plazo mucho más largo y un costo final superior.
Ignorar los gastos
Los seguros, impuestos y comisiones pueden modificar el costo real de la operación.
Solicitar dinero de más
Si el objetivo es cancelar deudas, evitá aumentar el préstamo con gastos que no son necesarios.
Volver a endeudarte
Usar nuevamente las tarjetas después de consolidar saldos puede empeorar tu situación financiera.
Preguntas frecuentes sobre refinanciación de deudas
¿Puedo refinanciar mis deudas si estoy en el Veraz?
Depende de la entidad, de tu situación crediticia, tus ingresos y las condiciones de la operación. Tener antecedentes negativos puede dificultar la aprobación o afectar las condiciones ofrecidas, pero no permite afirmar que todas las alternativas estén descartadas. Desconfiá de las ofertas que garantizan aprobación a cambio de pagos anticipados.
¿Refinanciar una deuda reduce los intereses?
No necesariamente. Una refinanciación puede reducir la cuota mediante un plazo más largo, aunque el total de intereses aumente. Para determinar si ahorrás dinero, compará el costo total de las obligaciones originales con el de la nueva operación.
¿Es mejor consolidar las deudas en un solo préstamo?
Puede ser útil cuando permite simplificar pagos y obtener un costo competitivo. Sin embargo, solo conviene si la nueva financiación ofrece condiciones sostenibles y no aumenta innecesariamente el costo total.
¿Puedo refinanciar el saldo de una tarjeta de crédito?
Podés consultar al emisor sobre las opciones vigentes para financiar el saldo pendiente. Antes de aceptar, revisá las cuotas, los intereses, los cargos y las consecuencias de seguir utilizando la tarjeta.
¿Qué tasa debo comparar al pedir un préstamo?
Además de la TNA y la TEA, prestá especial atención al CFTEA y al total a devolver. Estos datos ayudan a evaluar los costos que no se reflejan en la tasa nominal por sí sola.
¿Cuánto debería destinar de mis ingresos al pago de deudas?
No existe un porcentaje universal que sea adecuado para todas las personas. Calculá tus ingresos netos, reservá dinero para vivienda, alimentación, servicios, salud y otros gastos esenciales, y determiná una cuota que puedas sostener incluso ante imprevistos.
¿Es seguro solicitar refinanciación por internet?
Puede serlo si utilizás los sitios y las aplicaciones oficiales de entidades legítimas. Verificá el dominio, no compartas claves ni códigos de autenticación y evitá transferencias anticipadas a particulares que prometan aprobar el crédito.
Conclusión: compará antes de refinanciar
La refinanciación de deudas en Argentina puede ser una herramienta útil para ordenar tus finanzas, reducir la presión de las cuotas mensuales y evitar nuevos atrasos. Las alternativas incluyen negociar con el banco actual, consolidar préstamos, financiar el saldo de una tarjeta o buscar una nueva oferta de crédito.
La decisión más conveniente no siempre es la que ofrece la cuota más baja. Compará el CFTEA, los gastos, el plazo y el importe total a devolver, y asegurate de que el compromiso sea compatible con tu presupuesto. Si ya tenés dificultades para pagar, solicitá asesoramiento y negociá condiciones por escrito antes de asumir otra obligación.
Una refinanciación bien evaluada puede ayudarte a recuperar previsibilidad financiera, siempre que vaya acompañada de un presupuesto realista y de medidas para evitar que las deudas vuelvan a crecer.