Guía para conductores · Argentina 2026
Elegir un seguro de auto en Argentina implica mucho más que buscar la cuota mensual más económica. La cobertura contratada determina qué sucede si chocás, te roban el vehículo, sufrís daños por granizo o necesitás reparar tu propio auto después de un accidente.
El precio depende de factores como la marca y el modelo, el año de fabricación, el lugar donde circula y duerme el vehículo, el uso que se le da, la suma asegurada y las condiciones de cada póliza. Por eso, conviene comparar varias propuestas con las mismas características.
¿Cuánto cuesta un seguro de auto en Argentina?
No existe un precio único para todos los conductores. Dos personas con el mismo modelo de auto pueden recibir cotizaciones diferentes por vivir en distintas localidades, utilizar el vehículo de manera diferente o contratar límites y servicios adicionales.
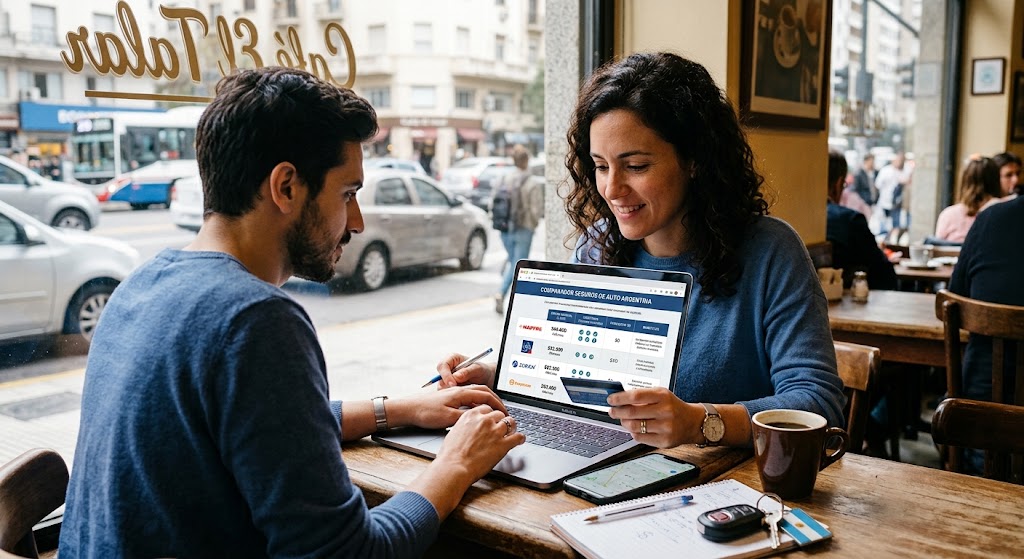
Como referencia puntual, un cotizador comercial publicaba en septiembre de 2026 una tarifa inicial de $21.032 mensuales para responsabilidad civil. Ese valor corresponde a una referencia comercial fechada, no a un promedio nacional ni a una tarifa garantizada para cualquier vehículo. Antes de contratar, solicitá una cotización actualizada y verificá qué incluye.
Podés consultar un comparador en MiSeguro Argentina y contrastar las condiciones con las páginas oficiales de las aseguradoras.
Precios orientativos según el tipo de cobertura
| Tipo de seguro | Nivel de precio relativo | Protección principal | Para quién puede convenir |
|---|---|---|---|
| Responsabilidad civil | Más económico | Daños a terceros dentro de los límites y condiciones de la póliza. | Quien busca una protección básica y tiene capacidad para afrontar los daños de su propio vehículo. |
| Terceros completo | Intermedio | Responsabilidad civil y coberturas adicionales que suelen incluir robo, hurto e incendio. | Quien quiere protegerse frente a determinados riesgos sin pagar necesariamente una póliza todo riesgo. |
| Todo riesgo con franquicia | Más elevado | Agrega cobertura de daños propios por accidente, sujeta a franquicia, exclusiones y condiciones. | Quien tiene un vehículo de valor elevado o no quiere asumir por sí solo una reparación importante. |
La tabla compara niveles de precio, no tarifas exactas. Las aseguradoras pueden ofrecer diferentes variantes dentro de cada categoría. La disponibilidad de granizo, cristales, daños parciales y asistencia debe verificarse en la cotización.
Qué cubre cada seguro de auto
1. Responsabilidad civil
Es la cobertura básica exigida para circular. Protege frente a la responsabilidad por daños ocasionados a terceros, de acuerdo con los límites establecidos en la póliza.
- Daños a terceros cubiertos por la póliza.
- No suele cubrir el robo de tu propio vehículo.
- No cubre automáticamente la reparación de tu auto tras un choque.
Importante: revisá los límites vigentes y las exclusiones.
2. Terceros completo
Es una opción intermedia que incorpora riesgos adicionales a la responsabilidad civil. El alcance exacto depende del plan contratado.
- Puede incluir robo o hurto total y parcial.
- Puede cubrir incendio total o parcial.
- Puede ofrecer protección por granizo y cristales.
Importante: no significa que cualquier daño por choque quede cubierto.
3. Todo riesgo
Está pensado para quienes desean una protección más amplia, incluida la reparación de determinados daños propios por accidente.
- Puede cubrir daños parciales por accidente.
- Generalmente contempla una franquicia.
- Puede incluir coberturas adicionales según el plan.
Importante: compará la franquicia y las exclusiones antes de elegir.
Cómo comparar aseguradoras en Argentina
No alcanza con comparar el nombre de la compañía o el importe de la cuota. Pedí cotizaciones con los mismos datos del vehículo y el mismo nivel de protección. Entre las opciones que podés consultar se encuentran las siguientes:
| Aseguradora o canal | Qué comparar | Acceso a información |
|---|---|---|
| Automóvil Club Argentino (ACA) | Responsabilidad civil, terceros completo, límites, granizo, cristales y asistencia según el plan. | Ver seguros del ACA |
| ICBC Seguros | Alternativas de responsabilidad civil, terceros completo y todo riesgo, además de franquicias y servicios. | Ver seguro de auto ICBC |
| MiSeguro | Cotizaciones de distintas compañías y diferencias entre coberturas disponibles. | Comparar seguros online |
Esta lista sirve como punto de partida y no constituye un ranking de calidad ni de precios. La disponibilidad de productos depende del vehículo, el domicilio y las condiciones de contratación. Solicitá varias cotizaciones antes de decidir.
Simulador para comparar el costo anual de un seguro
Usá esta herramienta para comparar propuestas que ya hayas recibido. Ingresá las cuotas mensuales reales de cada alternativa y, si corresponde, la franquicia de todo riesgo. El simulador calcula el costo anual de las primas y permite observar cuánto cambia el gasto entre opciones.
Comparador de cuotas mensuales
Los importes del ejemplo son ilustrativos. Este simulador no consulta tarifas en tiempo real, no calcula probabilidades de siniestro y no reemplaza una cotización oficial. El costo anual se estima multiplicando la cuota ingresada por 12, sin anticipar futuros aumentos.
Qué factores influyen en el precio del seguro
- Modelo y año: el valor del vehículo, la disponibilidad de repuestos y el costo de reparación pueden influir en la prima.
- Localidad: la frecuencia de siniestros, robos y accidentes puede afectar el precio.
- Uso del auto: no es lo mismo un vehículo de uso particular que uno utilizado para trabajar o transportar pasajeros.
- Suma asegurada: es importante que el valor declarado sea adecuado y que conozcas cómo se actualiza.
- Coberturas adicionales: granizo, cristales, cerraduras, auxilio mecánico y vehículo sustituto pueden modificar la prima.
- Franquicia: una franquicia más alta puede reducir la cuota, pero aumenta el importe que podrías pagar por determinados daños.
- Forma de pago: consultá si existen diferencias entre cuotas, pago mensual y otras modalidades.
Cómo elegir la cobertura más conveniente
Si tenés un auto usado de valor moderado
Compará responsabilidad civil con distintas propuestas de terceros completo. Si el vehículo tiene un valor relativamente bajo, evaluá cuánto costaría reemplazarlo y si podrías afrontar una pérdida importante sin cobertura de robo o incendio.
Si estacionás en la calle
Revisá especialmente las condiciones de robo, hurto, cristales y granizo. No des por hecho que todos los planes de terceros completo incluyen las mismas protecciones ni los mismos límites.
Si tu auto es nuevo o costoso
Solicitá opciones de todo riesgo con distintas franquicias. Compará la diferencia de prima con el monto que tendrías que pagar ante un daño parcial. También revisá cómo se determina la indemnización en caso de destrucción total o robo total.
Si usás el auto para trabajar con una aplicación
Informá a la aseguradora sobre el uso real del vehículo. Para servicios contratados mediante plataformas digitales puede corresponder una cobertura específica de responsabilidad civil, adicional o complementaria a la exigida para circular. No supongas que una póliza particular cubre automáticamente ese uso.
Qué revisar antes de contratar
- Confirmá que la aseguradora esté habilitada para operar en Argentina.
- Pedí la cotización con el mismo vehículo, domicilio y uso declarado.
- Compará los límites de responsabilidad civil y la suma asegurada del auto.
- Leé las exclusiones y verificá si granizo, cristales y robo parcial tienen topes.
- En todo riesgo, revisá si la franquicia es fija, variable o porcentual y cómo se aplica.
- Preguntá por asistencia mecánica, remolque, cantidad de servicios y límites de distancia.
- Consultá cómo se ajusta la cuota y cómo se actualiza la suma asegurada.
- Guardá la póliza, los comprobantes de pago y los canales para denunciar siniestros.
¿Qué seguro de auto es obligatorio en Argentina?
Para circular, los vehículos deben contar con el seguro obligatorio de responsabilidad civil en los términos previstos por la normativa aplicable. Esta cobertura está destinada a responder por daños a terceros dentro de sus límites y condiciones; no equivale a un seguro que cubra todos los daños del vehículo asegurado.
Los límites de cobertura pueden actualizarse. Consultá la información vigente de la Superintendencia de Seguros de la Nación (SSN) y las disposiciones oficiales aplicables antes de contratar.
Preguntas frecuentes sobre seguros de auto
¿Cuánto cuesta un seguro de auto por mes en Argentina?
Depende del vehículo, la localidad, el uso, la aseguradora y la cobertura. Los precios publicados por comparadores son referencias para determinadas fechas y perfiles, no tarifas garantizadas. Solicitá una cotización con los datos reales de tu auto.
¿Cuál es la diferencia entre terceros completo y todo riesgo?
Terceros completo suele cubrir responsabilidad civil y riesgos como robo e incendio, según el plan. Todo riesgo generalmente agrega daños propios por accidente, con una franquicia y exclusiones específicas.
¿El seguro de responsabilidad civil cubre los daños de mi auto?
En general, no cubre los daños de tu propio vehículo cuando sos responsable del accidente. Su función principal es cubrir la responsabilidad frente a terceros de acuerdo con las condiciones contratadas.
¿Todo riesgo cubre cualquier choque?
No necesariamente. La cobertura depende de las condiciones generales y particulares de la póliza, las exclusiones y la franquicia. Leé esos documentos y preguntá cómo se calcula el importe a tu cargo.
¿Puedo cambiar de aseguradora para pagar menos?
Podés comparar alternativas y consultar con tu compañía el procedimiento para dar de baja o cambiar la póliza. Verificá la fecha de inicio de la nueva cobertura y evitá circular sin seguro vigente.
¿Qué pasa si uso mi auto para Uber, Cabify u otra aplicación?
Tenés que informar el uso a la aseguradora y confirmar qué cobertura corresponde para la actividad. Una póliza de uso particular puede no cubrir todos los riesgos vinculados al transporte mediante plataformas.
¿Cómo verifico si una compañía de seguros está habilitada?
Consultá los registros y la información institucional de la Superintendencia de Seguros de la Nación antes de contratar. También revisá los canales de atención y el procedimiento de reclamos de la compañía.
Conclusión: compará el precio y lo que realmente cubre
El mejor seguro de auto en Argentina no siempre es el más barato. La responsabilidad civil puede ser suficiente para quien necesita una cobertura básica, mientras que terceros completo o todo riesgo pueden resultar más adecuados si querés proteger el valor de tu vehículo frente a otros riesgos.
Antes de decidir, compará al menos tres cotizaciones, revisá los límites y las exclusiones, y calculá cuánto podrías pagar de tu bolsillo en caso de siniestro. Confirmá las condiciones directamente con la aseguradora y elegí una póliza que se ajuste a tu vehículo, presupuesto y forma de uso.
Fuentes útiles para consultar
- Superintendencia de Seguros de la Nación: preguntas frecuentes sobre automotores
- Argentina.gob.ar: actualización de límites de responsabilidad civil aplicable desde enero de 2026
- Automóvil Club Argentino: seguros para autos
- ICBC: información sobre seguro de auto
- MiSeguro: comparador de seguros de auto